Demutualisasi BEI Didorong Sejalan dengan Momentum PFII, Pasar Modal Dituntut Naik Kelas
Demutualisasi BEI dinilai mendapat momentum baru seiring pembangunan Pusat Finansial Internasional Indonesia (PFII). Transformasi struktur Bursa Efek Indonesia dianggap dapat menjadi salah satu fondasi agar pasar modal domestik lebih fleksibel, kompetitif, dan mampu menangkap aliran modal global yang diharapkan masuk melalui pusat keuangan baru tersebut.
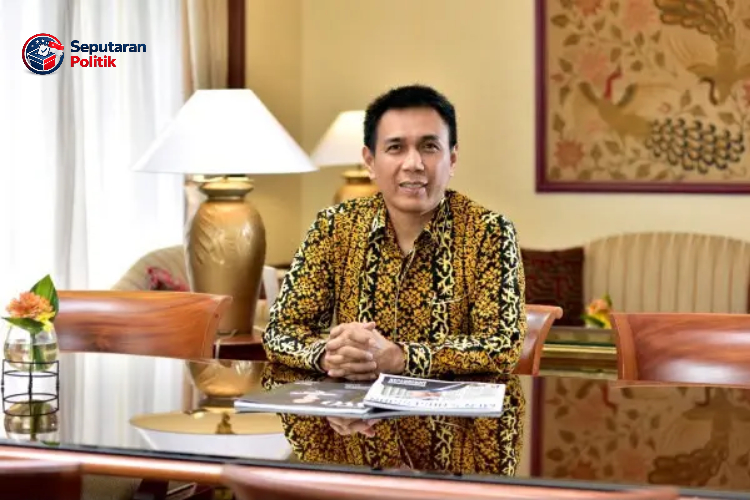
Gagasan itu disampaikan Senior Executive Advisor Fundbridge Globalink Investa, Agus Syabarrudin. Menurutnya, pengembangan PFII seharusnya diikuti transformasi struktural pasar modal agar Indonesia tidak hanya menjadi lokasi investasi, tetapi juga berkembang menjadi tempat modal internasional dikelola dan ditransaksikan.
Demutualisasi sendiri bukan lagi sebatas wacana. Undang-Undang Nomor 4 Tahun 2026 tentang perubahan atas UU Pengembangan dan Penguatan Sektor Keuangan telah memasukkan penguatan pasar modal melalui demutualisasi Bursa Efek Indonesia. Tujuannya antara lain memperbaiki tata kelola, meningkatkan kepercayaan investor, dan memperluas partisipasi pemangku kepentingan.
Meski demikian, implementasinya belum selesai. Otoritas Jasa Keuangan masih memproses Rancangan POJK mengenai Pemegang Saham Bursa Efek sebagai aturan pelaksanaan demutualisasi. OJK menyatakan rancangan tersebut telah dibahas bersama para pemangku kepentingan dan sedang melalui mekanisme penyusunan regulasi.
Apa Itu Demutualisasi BEI?
Secara sederhana, demutualisasi mengubah model bursa yang berbasis keanggotaan menjadi struktur korporasi yang memisahkan kepemilikan, keanggotaan, dan hak perdagangan.
Dalam struktur mutual, anggota bursa memiliki posisi yang sangat erat dengan kepemilikan dan akses perdagangan. Setelah demutualisasi, ketiga fungsi tersebut dapat dipisahkan sehingga pemilik saham bursa tidak harus identik dengan pihak yang memiliki hak melakukan transaksi sebagai anggota bursa.
Penjelasan UU Nomor 4 Tahun 2026 menyebut bursa dengan struktur demutual dapat bersifat berorientasi laba dan bahkan dimungkinkan menjadi perusahaan terbuka. Perubahan itu dimaksudkan agar bursa lebih cepat mengikuti perkembangan pasar keuangan global dan dapat menarik partisipasi investor yang lebih luas.
Bagi Agus, pemisahan tersebut berpotensi memberi BEI fleksibilitas lebih besar dalam memperoleh modal, mengembangkan teknologi, melakukan kerja sama lintas negara, serta memperluas produk pasar modal.
Namun, perubahan kepemilikan bukan tujuan akhir. Demutualisasi tetap harus disertai tata kelola yang memastikan fungsi Bursa sebagai infrastruktur utama pasar modal tidak dikalahkan oleh kepentingan komersial pemegang saham.
PFII Buka Babak Baru Sektor Keuangan Indonesia
Pembahasan demutualisasi BEI berlangsung pada saat Indonesia juga mulai membangun PFII.
Pusat Finansial Internasional Indonesia telah memperoleh landasan hukum setelah DPR mengesahkan RUU PFII menjadi undang-undang pada 21 Juli 2026. Pemerintah mengarahkan PFII sebagai pusat keuangan berstandar internasional untuk menarik modal global dan memperdalam sektor keuangan nasional.
Presiden Prabowo Subianto kemudian mengumumkan Jakarta sebagai lokasi awal PFII dalam pidato pada 14 Agustus 2026. Bali juga dipertimbangkan menjadi lokasi berikutnya.
PFII dirancang menaungi berbagai kegiatan, mulai dari perbankan, asuransi, pasar modal, derivatif, bursa karbon, keuangan syariah, teknologi finansial, manajemen investasi, hingga family office dan treasury center.
Konsep tersebut menunjukkan ambisi yang lebih besar daripada sekadar menyediakan kawasan bisnis baru.
Pemerintah ingin Indonesia mampu bersaing sebagai tempat pengelolaan modal internasional. Selama ini, investasi dapat masuk ke sektor riil Indonesia, tetapi sebagian keputusan finansial, pembiayaan, pengelolaan dana, dan aktivitas treasury masih dilakukan melalui pusat keuangan di negara lain.
Demutualisasi Dinilai Bisa Memperkuat Hubungan BEI dan PFII
Agus melihat PFII dan transformasi Bursa dapat saling melengkapi.
Masuknya manajer investasi global, institusi keuangan, family office, maupun perusahaan internasional melalui PFII akan membutuhkan pasar modal yang memiliki likuiditas kuat, tata kelola kredibel, produk investasi beragam, dan sistem teknologi yang kompetitif.
Dalam pandangannya, struktur demutual dapat memberikan kelincahan lebih besar kepada BEI untuk merespons kebutuhan tersebut.
Hal itu juga berkaitan dengan kemampuan Bursa mengembangkan instrumen baru.
PFII dirancang untuk mengakomodasi berbagai aktivitas keuangan internasional. Jika aliran modal global bertambah, kebutuhan terhadap saham, obligasi, derivatif, instrumen keuangan hijau, karbon, hingga berbagai produk investasi baru juga berpotensi berkembang.
Bursa yang memiliki akses permodalan lebih luas diharapkan dapat meningkatkan teknologi perdagangan, kapasitas sistem, manajemen risiko dan pengembangan produk.
Independensi BEI Tetap Harus Dijaga
Meski menawarkan peluang, demutualisasi BEI juga membawa persoalan yang perlu diantisipasi.
Salah satunya menyangkut independensi Bursa.
BEI memiliki fungsi strategis dalam penyelenggaraan perdagangan efek sekaligus menjalankan tugas pengaturan terhadap anggotanya. Apabila struktur pemegang saham berubah, potensi benturan kepentingan harus dikelola secara ketat.
Direktur Utama BEI Jeffrey Hendrik sebelumnya menegaskan bahwa perubahan menuju sistem demutual tidak boleh mengganggu independensi Bursa. Menurutnya, pengaturan lebih terperinci mengenai struktur tersebut akan ditentukan OJK melalui aturan turunan UU P2SK.
Karena itu, salah satu isu penting adalah siapa yang kelak dapat memiliki saham Bursa dan seberapa besar kepemilikannya.
Desain regulasi juga harus mencegah satu kelompok memiliki pengaruh terlalu dominan terhadap infrastruktur pasar yang digunakan oleh seluruh pelaku.
OJK Jadikan Demutualisasi Bagian Reformasi Pasar Modal
Perubahan struktur Bursa juga ditempatkan dalam agenda reformasi pasar modal yang lebih luas.
OJK sebelumnya memasukkan demutualisasi sebagai satu dari delapan rencana aksi percepatan reformasi integritas pasar modal Indonesia. Agenda lainnya mencakup peningkatan free float, pengungkapan ultimate beneficial owner, perluasan transparansi kepemilikan saham, peningkatan tata kelola emiten, penegakan aturan, dan pendalaman pasar.
Konteks tersebut penting karena perubahan status Bursa saja tidak otomatis membuat pasar modal Indonesia menjadi lebih kompetitif.
Likuiditas saham, kualitas perusahaan tercatat, transparansi, perlindungan investor, penegakan hukum, serta ketersediaan instrumen investasi tetap menentukan daya tarik sebuah pasar.
Demutualisasi karena itu lebih tepat dilihat sebagai salah satu bagian dari reformasi, bukan obat tunggal untuk seluruh persoalan pasar modal.
PFII Ditargetkan Menarik Dana Global
Pembentukan PFII sendiri dilatarbelakangi keinginan Indonesia mendapatkan bagian lebih besar dari aktivitas keuangan internasional.
DPR menyatakan pusat finansial tersebut diarahkan untuk menarik dana global yang dapat digunakan sebagai sumber pembiayaan bagi investasi strategis di dalam negeri.
Bank Indonesia juga melihat PFII dapat membantu memperkuat ketahanan eksternal. Salah satu tantangan Indonesia selama ini adalah defisit pada perdagangan jasa yang ikut memengaruhi neraca pembayaran, meski perdagangan barang dapat mencatat surplus.
Apabila Indonesia mampu membangun pusat finansial yang kompetitif, sebagian kegiatan pengelolaan aset, investasi, jasa keuangan dan transaksi internasional yang sebelumnya berlangsung di luar negeri diharapkan dapat dilakukan di dalam negeri.
Namun keberhasilannya akan sangat tergantung pada kepastian hukum, kualitas sumber daya manusia, regulasi, perpajakan, teknologi, stabilitas ekonomi, serta reputasi lembaga keuangannya.
Bukan Sekadar Mengubah Siapa Pemilik Bursa
Pada akhirnya, perdebatan mengenai demutualisasi BEI tidak berhenti pada siapa yang boleh menjadi pemegang saham Bursa.
Transformasi tersebut membawa pertanyaan lebih besar mengenai model pasar modal Indonesia di masa depan.
Jika dilaksanakan dengan tata kelola yang kuat, demutualisasi dapat membuka ruang bagi BEI memperoleh modal, mengembangkan teknologi, memperluas produk, dan membangun kerja sama internasional secara lebih fleksibel.
Pada saat yang sama, regulator harus memastikan orientasi komersial tidak melemahkan fungsi Bursa dalam menjaga perdagangan yang teratur, wajar, dan efisien.
Momentum PFII membuat kebutuhan tersebut semakin relevan.
Indonesia telah menyiapkan landasan hukum bagi pusat keuangan internasional, sementara UU P2SK juga telah memerintahkan transformasi Bursa menuju struktur demutual. Sekarang, bagian pentingnya terletak pada desain implementasi.
OJK masih menyelesaikan aturan mengenai pemegang saham Bursa. Detail itulah yang nantinya akan menentukan seberapa luas kepemilikan dapat dibuka, bagaimana independensi dipertahankan, serta bagaimana benturan kepentingan dicegah.
Jika dua agenda besar tersebut dapat berjalan secara selaras, PFII berpotensi menjadi pintu masuk modal internasional sementara BEI menyediakan infrastruktur pasar yang mampu mengelolanya.
Demutualisasi dengan demikian bukan semata perubahan badan usaha. Tantangan sesungguhnya adalah menjadikan transformasi itu sebagai jalan untuk membangun pasar modal Indonesia yang lebih dalam, transparan, likuid, dan dipercaya investor global.